Recursos Comuns
EAE1317 — Economia do Meio Ambiente e dos Recursos Naturais
2026-11-05
Aula Passada
- Transição Energética
- Alguns Desafios
- Volatilidade de preços
- Como induzir transição energética?
- Caso dos veículos elétricos
- Minerais Críticos
- Poder de mercado e geopolítica
- Energia de Biomassa
- Potencial e riscos
Agenda
- Recursos Comuns
- Comportamento estratégico
- Rotação Florestal
- Rotação biológica, de Wicksell e de Faustmann
- Benefícios não madeireiros
- Direitos de Propriedade e Desmatamento
- Risco, corrida entre vizinhos (Nash e Pareto), acesso livre
- Áreas protegidas e PSA
- Grilagem de Terras
- Escolha intertemporal e PSA
Referência: Keohane e Olmstead (2016), cap. 7
Recursos Comuns
Recursos Comuns
- Nas últimas aulas, não discutimos sobre a alocação de direitos de propriedade do recurso natural em questão.
- Faremos isto focando em “Recursos Comuns”.
- A “Tragédia dos Comuns” é um problema clássico em economia.
- Acontece com bens rivais, porém não-excludentes.
- Bem rival: se uma pessoa consome 1 unidade a mais, outra pessoa terá 1 unidade a menos disponível.
- Não-excludente: não há mecanismo para evitar que pessoas consumam o bem (preço, por exemplo).
- É um problema diferente de “bem público”, em que o bem também é não-rival.
Recursos Comuns
- No caso de recursos naturais renováveis, há alguns exemplos:
- Madeira de alto valor em floresta pública;
- Cabeças de gado em pastagem comum.
- Tipicamente, o resultado de um problema de recursos comuns é a exploração excessiva.
- Isto diminui a disponibilidade do recurso, tornando sua extração mais cara para todos.
- Pode-se chegar a uma situação em que a exploração excede a taxa de reposição do recurso.
Comportamento Estratégico
Comportamento predatório em relação a recursos comuns está associado à falta de mecanismos de cooperação.
- Isto remete ao arcabouço teórico de Jogos Não-Cooperativos.
Como viram em cursos de Micro, comportamento estratégico sem cooperação pode levar a resultado ineficiente.
- Exemplo clássico de Teoria dos Jogos: Dilema dos Prisioneiros.
- Pay-off é anos na prisão.
- Ambos confessam, mas é o pior resultado para eles.
| Dona Florinda: Confessar | Dona Florinda: Negar | ||
|---|---|---|---|
| Quico | Confessar | 2 , 2 | 0 , 5 |
| Negar | 5 , 0 | 1 , 1 |
Estratégia e Meio Ambiente
Exemplos:
- Redução de emissões e acordos internacionais.
- Signatários e não-signatários se beneficiam.
- Apenas signatários pagam custo → por que assinar então?
- Uso de carro e poluição do ar.
- Provavelmente, bem-estar aumentaria se menos pessoas usassem carro.
- Mas, individualmente, benefício líquido pode ser menor.
- Madeira em floresta sem dono seguro.
- Valeria mais deixar as árvores crescerem.
- Mas quem espera arrisca ver outro cortar antes. Todos cortam cedo demais.
Recursos que Crescem
Muitos recursos renováveis são de acesso livre ou de propriedade comum.
- Sem direitos de propriedade, não se espera uso dinamicamente eficiente quando os mercados agem sozinhos.
Além disso, o estoque de um recurso renovável é limitado, mas não é fixo.
- O volume de madeira de uma floresta depende da idade das árvores e de quando se corta.
- No caso do petróleo, buscava-se a taxa eficiente de extração. Aqui, busca-se o momento eficiente da colheita.
- Os modelos combinam biologia e economia: são modelos bioeconômicos.
Rotação Florestal
Árvores como Ativo de Capital
Árvores em pé são ativos de capital, que ganham valor à medida que crescem em volume.
- Mas deixá-las em pé tem custo de oportunidade de investimentos alternativos.
- Busca-se o intervalo entre colheitas que maximiza a diferença entre benefícios e custos totais, em valor presente.
Duas diferenças em relação aos recursos não-renováveis:
- O valor de uma floresta pode ir além da madeira: habitat de espécies, sumidouro de carbono.
- Florestas têm regimes de propriedade variados, desde propriedade privada a acesso livre.
Crescimento da Floresta
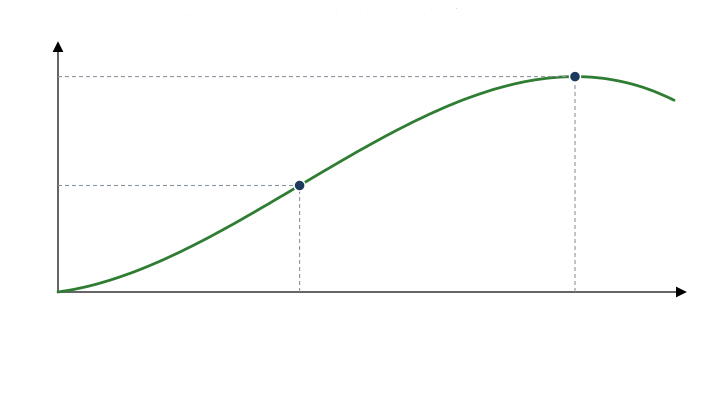
Volume de madeira de um talhão de árvores homogêneas como função do tempo:
\[V(t) = 10t + t^2 - 0{,}01t^3\]
Rotação Biológica
Esta rotação se baseia na idade de corte que maximiza o incremento médio anual, \(V(t)/t\).
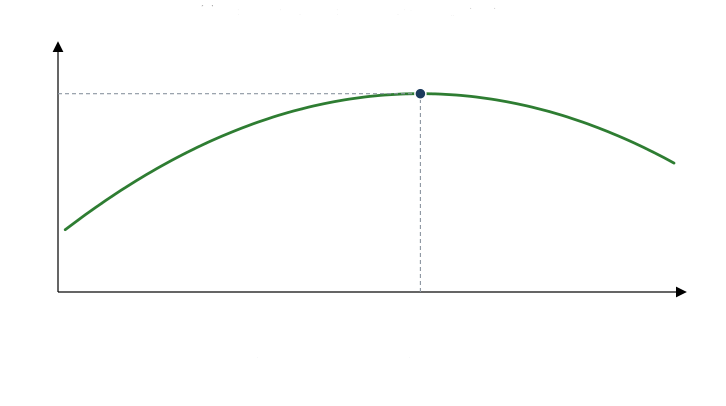
- Esta rotação dá o maior volume médio de madeira.
Rotação Biológica
A rotação biológica maximiza o volume de madeira, mas não necessariamente o benefício líquido do talhão para a sociedade.
- Afinal, nenhuma informação econômica entrou no problema.
- Cortar aos 40 anos em vez de 50: menos madeira, mas recebida 10 anos antes.
Primeiro passo: suponha uma única colheita, ignorando o que acontece com a terra depois.
- É um problema de “envelhecimento ótimo”, parecido com o de quanto tempo envelhecer um vinho ou um queijo.
- A resposta depende do retorno de investimentos alternativos: a taxa de juros.
Rotação de Wicksell
A cada ano, compara-se o retorno líquido de cortar agora com o de esperar mais um ano.
\[(p-c)\,V(T_0)\,(1+r) = (p-c)\,V(T_1)\]
- \(p\): preço da madeira; \(c\): custo unitário de corte.
- \(V(T_0)\) e \(V(T_1)\): volume neste ano e no próximo; \(r\): taxa de desconto.
Rearranjando:
\[\frac{V(T_1)-V(T_0)}{V(T_0)} = \frac{\Delta V}{V(T_0)} = r\]
- Corta-se quando a taxa de crescimento do volume (o retorno do ativo “árvore em pé”) se iguala à taxa de juros.
Rotação de Wicksell
A regra de Wicksell é uma condição de não arbitragem, como a regra de Hotelling.
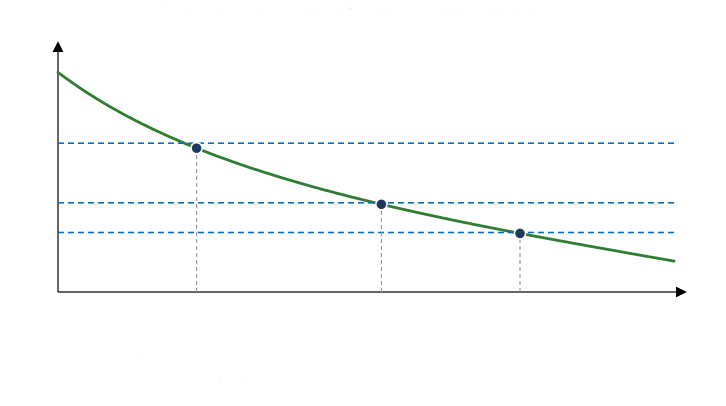
- Juros mais altos \(\rightarrow\) rotação mais curta. Com juros acima de 2%, a rotação de Wicksell é mais curta que a biológica.
Rotação de Faustmann
Ainda falta, no entanto, o custo da terra onde as árvores crescem. O problema da rotação é, na verdade, um problema de uso da terra.
- A cada ano, as seguinte escolhas são possíveis: cortar e replantar; esperar mais um ano; cortar e converter a terra a outro uso (lavoura, loteamento); ou cortar e vender a terra.
Valor do terreno (\(S\)): valor da terra florestada supondo rotação eficiente para sempre, ou conversão ao uso mais lucrativo quando a floresta deixar de sê-lo.
- Ou seja, o preço de terra, como de costume, é o valor presente das suas rendas futuras e colocada para seu uso mais lucrativo.
Rotação de Faustmann
Com o valor do terreno (\(S\)) e o custo de replantio (\(D\)):
\[(p-c)\,V(T_0) - D + S = \frac{(p-c)\,[V(T_0)+\Delta V] - D + S}{1+r}\]
- \(S\) entra dos dois lados: é o preço de venda da terra logo após o replantio.
- Mesmo sem intenção de vender, \(S\) é o custo de oportunidade de manter a terra em floresta.
Rotação de Faustmann
Medindo \(V\) pelo valor líquido, \((p-c)V\), a equação vira:
\[r\,[V(T_0)-D] + rS = \Delta V\]
- À esquerda, o benefício marginal de cortar agora; à direita, o custo marginal (crescimento sacrificado).
Rearranjando:
\[r = \frac{\Delta V}{V(T_0)-D+S}\]
- O retorno é medido sobre o valor da terra florestada, não só da madeira: \(S\) no denominador. Esta é a regra de Faustmann.
Wicksell em Números
Hipóteses: preço líquido de R$ 1 por unidade e juros de 3% ao ano.
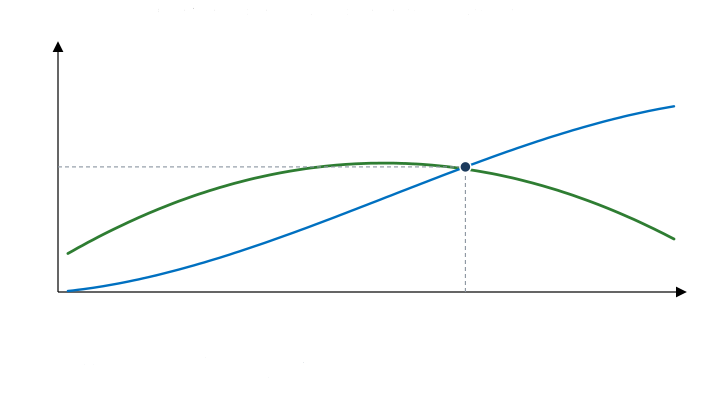
- \(rV\): o que a madeira vendida renderia no banco em um ano.
- Aos 41 anos, \(rV\) = 42,1 já supera \(\Delta V\) = 41,3: corta-se.
E quanto vale o terreno?
\(S\): valor da terra logo após o replantio, com corte a cada período de \(T\) anos, para sempre.
- Daqui a \(T\) anos, recebe-se \(V(T) - D\) (madeira menos replantio) e a terra volta a valer \(S\).
\[S = \frac{V(T) - D + S}{(1+r)^T}\]
Isolando \(S\):
\[S = \frac{V(T) - D}{(1+r)^T - 1}\]
- É o valor presente de \(V(T) - D\) recebido a cada \(T\) anos, para sempre.
E quanto vale o terreno?
Hipótese adicional: replantio custa R$ 200. O valor do terreno, então, depende da rotação escolhida.
| Rotação, T | Madeira, V(T) | Terreno, S |
|---|---|---|
| 25 anos | 719 | R$ 474 |
| 30 anos | 930 | R$ 511 |
| 35 anos | 1.146 | R$ 522 |
| 41 anos (Wicksell) | 1.402 | R$ 509 |
| 50 anos (biológica) | 1.750 | R$ 458 |
- Com \(T\) = 35: \(S = (1.146{,}25 - 200)/(1{,}03^{35} - 1) = 946{,}25/1{,}8139\) = R$ 522.
- Ou seja, a rotação de Faustmann é a que maximiza o valor do terreno.
Faustmann em Números
Com \(S\) = R$ 522, compara-se \(r(V - D + S)\) com \(\Delta V\).
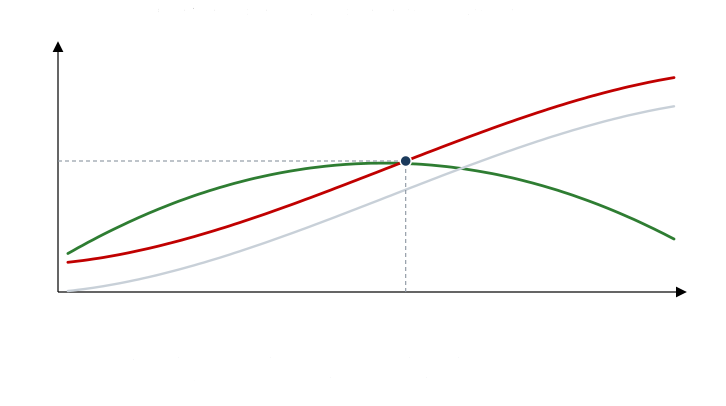
- A curva \(rV\) sobe \(r(S-D) = 0{,}03 \times 321{,}7\) = R$ 9,65.
- Aos 35 anos, \(r(V-D+S)\) = 44,0 supera \(\Delta V\) = 43,2: corta-se.
Três Rotações
Em geral, a rotação de Faustmann é a mais curta das três.
| Rotação | Critério | Idade de corte |
|---|---|---|
| Biológica | máximo do volume médio anual | 50 anos |
| Wicksell | crescimento do volume = juros | 41 anos |
| Faustmann | retorno sobre madeira e terra = juros | 35 anos |
Juros de 3% ao ano, preço líquido de R$ 1 por unidade de volume, replantio de R$ 200.
- Esperar um ano adia a colheita atual e todas as colheitas futuras. \(S\) captura esse custo.
- Faustmann descreveu a regra em 1849.
Benefícios Não Madeireiros
Florestas oferecem benefícios além da madeira: habitat de espécies, proteção de bacias hidrográficas, sequestro de carbono, recreação.
- Os benefícios podem puxar o tempo de corte ótimo em direções opostas.
- Um pica-pau ameaçado do sul dos EUA prefere florestas maduras, de 60 a 180 anos.
- O veado-de-cauda-branca prefere brotos novos e sub-bosque.
Exemplo: habitat de aves que só existe em talhões velhos.
- O habitat perdido entra como custo adicional de cortar: além do crescimento sacrificado (\(\Delta V\)), perde-se o habitat (\(H\)).
Benefícios Não Madeireiros
Habitat que vale R$ 1 por ano para cada ano de idade do talhão acima de 25:
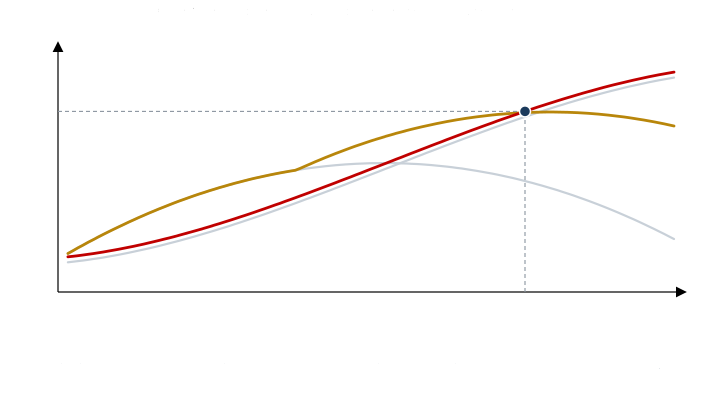
- Com o dobro desse valor, a rotação ótima é infinita: nunca cortar.
Direitos de Propriedade e Desmatamento
Desmatamento
Segundo a FAO, o mundo perdeu 13 milhões de hectares de floresta por ano entre 2000 e 2010. As maiores perdas líquidas estão nos trópicos.
- Países do norte restringiram a extração de madeira, em parte pelos valores não madeireiros. O preço mundial da madeira subiu.
- Isso aumentou o incentivo a desmatar nos trópicos, menos regulados.
Com terra privada e mercados completos, parte do desmatamento é uso eficiente de um recurso escasso: a terra.
- Proprietários comparam retorno de usos com floresta, lavoura, turismo etc.
Quem é dono das florestas?
| Região | Florestas públicas |
|---|---|
| EUA (2008) | 44% (56% privadas) |
| África | cerca de 83% |
| Sul e Sudeste Asiático | 92% |
Dois fatores enquadram o desmatamento do ponto de vista econômico:
- Direitos de propriedade: quem decide sobre a floresta e com que segurança.
- Bens públicos: habitat, proteção de bacias e carbono não são pagos ao proprietário. Proprietários privados cortam rápido demais e oferecem menos desses serviços do que o eficiente.
Direitos de Propriedade
Direitos bem definidos importam ainda mais em florestas, porque rotações ótimas podem ser muito longas.
- Como garantir que uma árvore de madeira de lei deixada em pé hoje esteja lá daqui a 50 anos, se sua venda alimenta uma família por meses?
- Mesmo onde o governo estabelece direitos sobre a floresta, o incentivo a roubar árvores é muito alto.
Gestão eficiente da floresta depende de conseguir regular quem corta e quando.
- Como esse risco entra na regra de corte?
Árvores sem direitos garantidos
Suponha que, a cada ano, há uma chance \(\theta\) de perder árvores por conta de extração ilegal. Assim, esperar um ano rende só \((1-\theta)\) da madeira do ano seguinte.
\[V(T_0)\,(1+r) = (1-\theta)\,V(T_1)\]
- \(V\) medido pelo valor líquido; com \(\theta = 0\), é a regra de Wicksell.
Rearranjando:
\[\frac{\Delta V}{V(T_0)} = \frac{r+\theta}{1-\theta} \approx r + \theta\]
- O risco de perder as árvores age como juros mais altos: corta-se antes.
Árvores sem direitos garantidos
Juros de 3% ao ano e chance de 2% ao ano de perder as árvores.
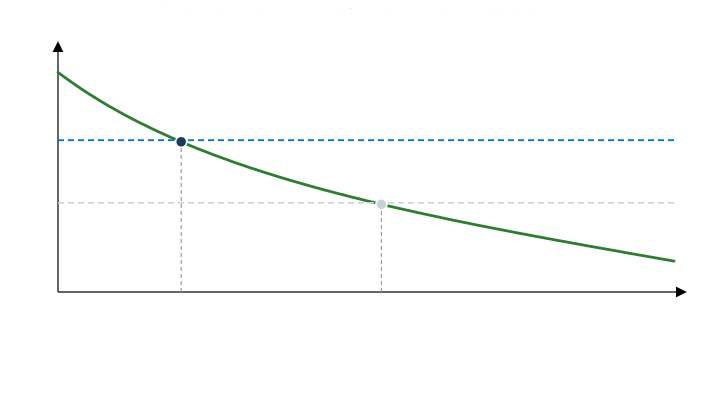
- A rotação de Wicksell cai de 41 para 28 anos. Um título seguro reduz \(\theta\) e alonga a rotação.
Uma floresta com dois vizinhos
De onde vem o risco \(\theta\)? Muitas vezes, de quem tem acesso à mesma floresta.
- Suponha que dois vizinhos tenham acesso ao mesmo talhão, e nenhum pode impedir o outro de cortar.
- Quem corta primeiro leva toda a madeira. Se os dois cortam no mesmo ano, dividem.
Hipóteses: (i) volume \(V(t)\); (ii) preço líquido de R$ 1; (iii) juros de 3% ao ano; e (iv) apenas um corte.
- Quando cada um corta? Quando deveriam cortar?
A Alocação de Pareto
Se decidissem juntos, maximizariam o valor da madeira: é a rotação de Wicksell.
- Corte aos 41 anos: \(V(41)\) = 1.402.
- Qualquer divisão desses 1.402 é eficiente de Pareto: não há como melhorar um vizinho sem piorar o outro.
- Dividindo igualmente, por exemplo, cada um fica com 701 aos 41 anos, ou R$ 208,6 em valor presente.
Mas a cooperação se sustenta?
Função Melhor-Resposta
Dado que o vizinho (Agente 2) vai esperar até os \(T\) anos, qual é a melhor resposta do Agente 1? Esperar e dividir, ou cortar um ano antes e levar tudo?
\[\underbrace{V(T-1)\,(1+r)}_{\text{cortar antes, sozinho}} \quad\text{contra}\quad \underbrace{\tfrac{1}{2}\,V(T)}_{\text{esperar e dividir}}\]
- Os dois lados medidos no ano \(T\): a madeira cortada um ano antes rende juros.
- Se o Agente 2 espera até 41, cortar aos 40 dá \(1.360 \times 1{,}03\) = 1.400,8, ao passo que esperar e dividir dá 700,9.
- Ou seja, a melhor resposta a esperar até 41 é cortar aos
Corrida pelas árvores
A melhor resposta do Agente 2, no entanto, é antecipar e cortar aos 39. Então, a melhor resposta do Agente 1 passa a ser 38. E assim por diante.
| Idade de corte do vizinho | Cortar um ano antes, sozinho | Esperar e dividir | Melhor resposta |
|---|---|---|---|
| 41 anos | 1.400,8 | 700,9 | 40 anos |
| 28 anos | 826,2 | 422,2 | 27 anos |
| 10 anos | 168,6 | 95,0 | 9 anos |
| 3 anos | 24,6 | 19,4 | 2 anos |
| 2 anos | 11,3 | 12,0 | 2 anos |
Valores estão medidos no ano em que o outro corta; juros de 3% ao ano.
- A corrida só para aos 2 anos: os dois cortam e dividem \(V(2)\) = 23,9. É o equilíbrio de Nash.
Nash contra Pareto
Curva do valor da madeira vai se deslocando para baixo com a corrida.
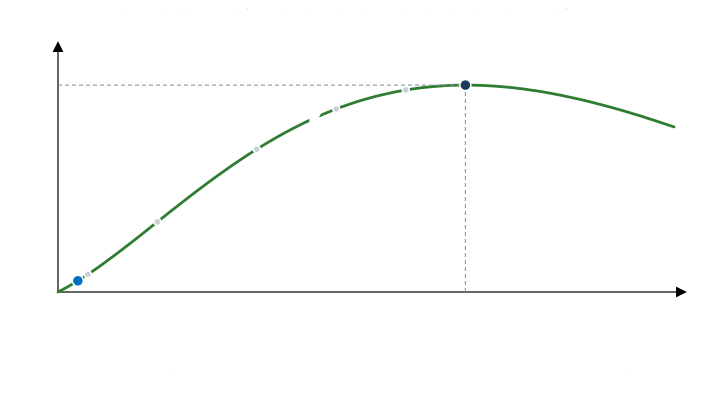
- No fim, cada um recebe R$ 11,3 em valor presente sem cooperação, contra R$ 208,6 com cooperação.
O Risco Vem do Vizinho
A condição para antecipar é a regra das árvores sem direito garantido, com \(\theta = 1/2\):
\[V(T_0)\,(1+r) = (1-\theta)\,V(T_1), \qquad \theta = \tfrac{1}{2}\]
- Esperar um ano rende só metade da madeira do ano seguinte: a outra metade fica com o vizinho.
- O equilíbrio com \(T=2\) na corrida corresponde à coluna de \(\theta\) = 50% na tabela a seguir.
Acesso Livre na Floresta
Com muitos vizinhos, a árvore é de quem cortar primeiro: acesso livre. Esperar só rende a quem tem a colheita garantida.
| Chance anual de perder as árvores, θ | 0 | 2% | 10% | 50% (dois vizinhos) |
|---|---|---|---|---|
| Idade de corte | 41 anos | 28 anos | 11 anos | 2 anos |
Juros de 3% ao ano; volume \(V(t)\) desta aula.
- Com \(\theta\) perto de 1, corta-se assim que houver madeira para vender.
- Ninguém replanta: quem paga o replantio (\(D\)) não colhe. Para quem usa a floresta, o terreno vale \(S = 0\).
É a tragédia dos comuns, em que cada um corta cedo demais porque, se esperar, o vizinho corta. A renda da terra florestada se perde.
Propriedade Comum Não É Acesso Livre
Acesso livre: nenhuma restrição a quem usa o recurso ou a quanto extrai. Propriedade comum: recurso compartilhado por um grupo (uma vila, por exemplo), sob regras formais ou normas informais.
Arranjos bem-sucedidos dependem da autorregulação dos usuários, que evitam agir de forma oportunista (Ostrom 1990).
- Uma floresta comunitária com regras de corte reduz \(\theta\) para todos: cada um espera, porque os outros também esperam.
- Na corrida entre vizinhos, uma regra de não cortar antes dos 41 leva à alocação de Pareto.
Direitos de Propriedade
No entanto, direitos mais seguros também aumentam o retorno de usos da terra que competem com a floresta.
- Nicarágua: a reforma de titulação aumentou o desmatamento, porque estimulou investimento na agricultura (Liscow 2013).
- Em Faustmann: a terra em lavoura passa a valer mais que em floresta.
Ou seja, direitos de propriedade sozinhos não bastam. Duas respostas comuns:
- Áreas protegidas: a floresta fica pública, com limites fortes ao corte.
- Pagamento por serviços ambientais (PSA): internaliza a externalidade positiva da preservação, pagando para manter a floresta em pé.
Áreas Protegidas
Primeira resposta. No modelo de rotação, uma área protegida é a rotação infinita imposta por lei: nunca cortar.
- Fiscalização: o incentivo privado a cortar continua dentro da área. Sem fiscalização, ela vira floresta sem dono seguro, com \(\theta\) alto.
- Adicionalidade: só evita desmatamento a área que estaria ameaçada. Muitas foram escolhidas justamente por serem pouco ameaçadas.
- Vazamento: proteger uma área pode empurrar o desmatamento para o entorno.
- Efeito local: moradores perdem acesso a terra, lenha e caça; podem ganhar com água protegida e ecoturismo.
Ou seja, proteger no papel não basta: a área precisa ser fiscalizada e estar onde o desmatamento aconteceria.
PSA no México
Segunda resposta. Desde 2003, o governo do México paga proprietários para manter a cobertura florestal.
- Objetivo: proteger bacias hidrográficas e a recarga de aquíferos, melhorar a água das comunidades a jusante; também aliviar a pobreza rural.
- Contratos de 5 anos, financiados por taxas pagas pelos usuários de água.
- Seleção por pontos (risco de desmatamento, escassez de água, pobreza). Monitoramento por satélite e vistoria.
| Programa de Pagamentos por Serviços Hidrológicos | |
|---|---|
| Área inscrita, 2003 a 2011 | 2,6 milhões de hectares |
| Perda de cobertura florestal evitada, 2003 a 2012 | 40% a 51% |
Grilagem de Terras
O que É Grilagem?
Grilagem: toda ação que visa obter a posse ou a propriedade da terra por meio de ato ilícito.
- Exemplo: desmatar floresta pública para demonstrar ocupação.
O ciclo descrito para a Amazônia:
- Invasão de terra pública → desmatamento → anistia à ocupação ilegal → título.
- Titular área recém-desmatada funciona como prêmio, não como punição.
No México, o PSA paga a proprietários. E quando não está claro quem é o dono?
Fonte: Brito et al. (2021).
Grilagem em Números
| Amazônia | |
|---|---|
| Florestas públicas não destinadas | 56 milhões de hectares |
| Parcela registrada no CAR como imóvel privado | cerca de um quarto |
| Desmatamento anual que ocorre em florestas não destinadas | de 12% (2016) para 32% (2020) |
| Área do CAR com mais de uma reivindicação, 2021 | 16% (35,4 milhões de hectares) |
| Preço da terra pública vendida, em relação ao mercado | 15% (estados) e 26% (União) |
Prazos que Mudam
As leis de regularização definem até quando uma ocupação de terra pública pode ser titulada. Esse prazo muda.
- 2017 (Lei 13.465): o prazo federal passou de 2004 para 2011.
- 2019 (MP 910): tentativa de levar o prazo a 2018; a medida perdeu a validade.
- 2023 (Decreto 11.866): a União não pode titular florestas públicas; o CAR precisa ser validado antes do título.
Ou seja, prazos já alterados criam a expectativa de que terra ocupada e desmatada hoje seja legalizada no futuro.
O CAR e a Grilagem
O Cadastro Ambiental Rural (CAR), de 2012, é autodeclaratório: o próprio ocupante informa os limites do imóvel.
- Criado para monitorar o Código Florestal, não para servir de título.
- Passou a servir de “prova” de posse, acompanhado de desmatamento para demonstrar ocupação.
- Em 2021, metade dos imóveis cadastrados na Amazônia Legal tinha ao menos uma reivindicação concorrente. Nessas terras, o desmatamento é maior (Furumo et al. 2024).
Terra pública sem destinação se aproxima do acesso livre: a corrida não é só pela madeira, mas pela própria terra.
Grilar É uma Escolha Intertemporal
Versão simplificada de um modelo de opções reais (Pereira et al., 2026): quem grila decide hoje se vale ocupar.
- Hoje: custo de ocupar, \(I\): desmatar a área mínima que demonstra a posse.
- Enquanto espera: lucro anual da ocupação, \(\pi_G\). Pode ser negativo: o uso da terra é ilegal e sujeito a multa.
- Prêmio incerto: a cada ano, o título chega com probabilidade \(\lambda\). A terra titulada vale \(W_O\).
É a mesma família de problemas das rotações: escolher o momento de agir quando o retorno vem no futuro.
- Lá, a chance \(\theta\) de perder as árvores; aqui, a chance \(\lambda\) de ganhar a terra.
Quanto Vale uma Posse?
Valor da posse hoje, \(W_G\): lucro do ano mais o que a terra vale no ano seguinte, descontado.
\[W_G = \frac{\pi_G + \lambda\, W_O + (1-\lambda)\, W_G}{1+r}\]
- Com probabilidade \(\lambda\), vira terra titulada; com \(1-\lambda\), continua posse.
Isolando \(W_G\):
\[W_G = \frac{\pi_G + \lambda\, W_O}{r + \lambda}\]
- Grila-se se \(W_G \geq I\).
Um Exemplo Numérico
| Parâmetro | Valor |
|---|---|
| Juros, r | 5% ao ano |
| Chance anual de título, λ | 5% (espera média de 20 anos) |
| Terra titulada, WO | R$ 4.000/ha (renda de R$ 200/ha por ano) |
| Lucro da ocupação, πG | −R$ 50/ha por ano |
| Custo de ocupar, I | R$ 1.000/ha |
- \(W_G = (-50 + 0{,}05 \times 4.000)/(0{,}05+0{,}05) = 1.500 > 1.000\): vale grilar.
- Sem chance de título (\(\lambda = 0\)): \(W_G = -50/0{,}05 = -1.000\). Não há grilagem.
- Ou seja, grilagem não depende de lucro com a produção, mas, sim, do retorno esperado do título de posse.
A probabilidade de titulação
Quanto maior a probabilidade anual de titulação, maior o valor da posse.
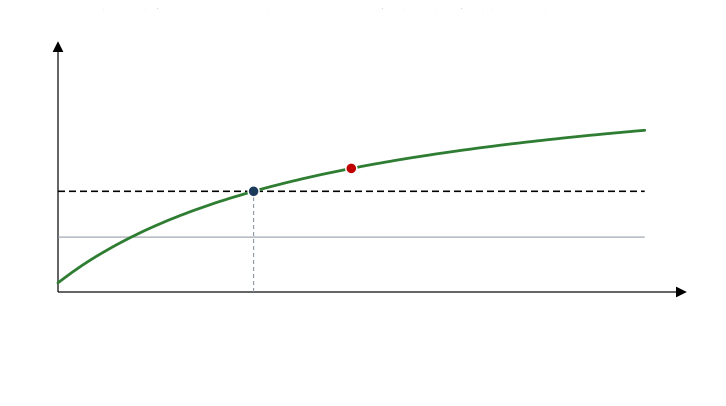
- Prazos de regularização que mudam elevam \(\lambda\) para quem ocupa hoje.
O que Aumenta a Grilagem?
Pela fórmula, \(W_G\) sobe quando:
- \(\pi_G\) sobe: punição menor pelo uso ilegal; preço agrícola ou produtividade maiores.
- \(W_O\) sobe: terra mais cara. Vender terra pública a 15% ou 26% do valor de mercado aumenta o prêmio líquido do título.
- \(\lambda\) sobe: sempre que \(\pi_G < rW_O\), o que vale quando \(\pi_G < 0\).
PSA e Grilagem
Quando os direitos de propriedade não são bem definidos, o PSA pode incentivar a grilagem.
- Seja \(\psi\) o pagamento anual por hectare de floresta mantida, pago a quem tem título.
- A renda da terra titulada sobe \(\psi\); seu valor sobe \(\psi/r\).
O prêmio do título aumenta: vale mais ocupar hoje à espera dele.
PSA ao Titulado
Com \(\psi\) = R$ 100/ha por ano, \(W_O\) vai de R$ 4.000 para R$ 6.000.
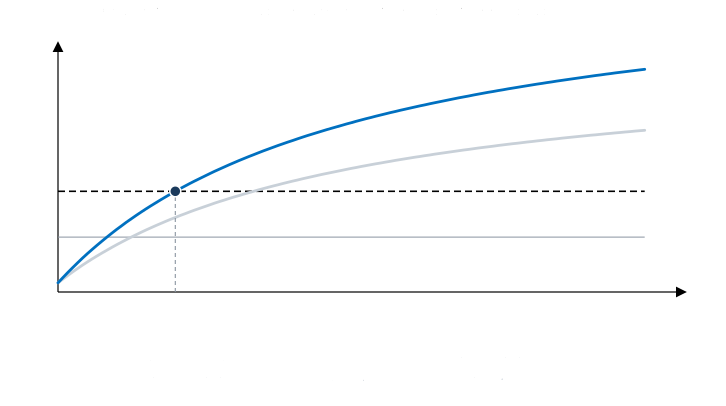
- A espera média tolerada pelo título vai de 30 para 50 anos.
PSA e Grilagem
PSA eficiente pressupõe saber quem é o dono.
- O PSA aumenta o valor de manter a floresta: para o dono seguro, faz o papel do habitat e alonga a rotação. Sem direitos definidos, aumenta também o valor de reivindicar a terra. Reivindicar, por sua vez, exige desmatar.
- Um prazo de regularização crível (\(\lambda = 0\) para ocupações novas) desfaz o efeito: \(W_O\) deixa de entrar em \(W_G\).
Ou seja, pagar a quem usa um recurso sem dono atrai entrada. Na floresta, entrar é desmatar.
Concluindo
- Árvores em pé são ativos de capital: corta-se quando o crescimento do valor iguala os juros. Com o valor da terra (Faustmann), o corte vem antes.
- Benefícios não madeireiros alongam a rotação e podem torná-la infinita.
- Sem direitos seguros, o risco de perder as árvores age como juros mais altos. No acesso livre, corta-se cedo e ninguém replanta.
- Dois vizinhos no mesmo talhão correm para cortar: o Nash é cortar aos 2 anos; a alocação de Pareto, esperar até 41.
- Direitos de propriedade importam, mas não bastam: o título também valoriza usos que competem com a floresta.
- Com direitos mal definidos, grilar é apostar no título. O PSA pode aumentar o prêmio dessa aposta.
Referências
EAE1317 — Economia do Meio Ambiente e dos Recursos Naturais